

搜索中…
暂无结果
{{ item.post_title }}
债券收益率是投资者持有债券获得的回报,本质上是以债券价格的年化百分比表示的回报率。
当前收益率衡量债券每年提供的收入(利息或票息)相对于当前市价的比例,反映按今日价格而非发行价或面值投资债券的收入回报。计算方法为:年度票息÷当前市价。
到期收益率表示投资者持有债券至到期可获得的总回报,前提是所有票息均按时支付并以相同收益率再投资,且债券按面值兑付。
赎回收益率是可赎回债券在到期前被发行人赎回(通常按最早可赎回日计算)时,投资者预计获得的总回报。可赎回债券赋予发行人提前还款的权利而非义务,利率下降、能够以较低成本再融资时尤其可能赎回。YTC有助于评估此类债券的风险与回报。
债券价格与收益率呈反向关系:价格上涨时收益率下降,价格下跌时收益率上升。这是因为票息固定,而二级市场价格会随市场利率变化。
假设某债券面值1,000美元、票面利率6%、剩余期限5年,当前市价为920美元。
当前收益率 = 年度票息÷当前市价
= 1,000 × 6% ÷ 920
= 6.52%
这表示若投资者以920美元买入,仅计算票息收入且不计持有至到期的资本收益或损失,每年收入回报率为6.52%。
到期收益率计算器用于计算债券的内部收益率,说明投资者今日买入并持有至到期、且所有票息按同一收益率再投资时的预期年化总回报。YTM通常自动计算,也可手工求得;但因需要在包含多笔现金流的现值方程中反求利率,计算并不简单。
手工估算或计算到期收益率主要有两种公式表示方法。
第一种公式为:
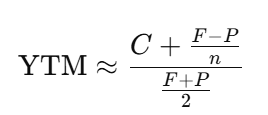
C = 年度票息
F = 面值
P = 当前价格
n = 距离到期的年数
第二种公式为:
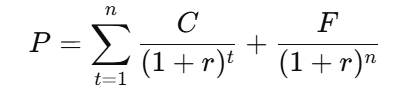
C = 年度票息
F = 面值
P = 当前价格
n = 距离到期的年数
债券收益率曲线以图形展示债券收益率(利率)与到期期限之间的关系,说明投资者把资金借出不同期限时要求多少回报。
收益率曲线通常使用美国国债等政府债券绘制,因为市场通常把它们视为信用风险极低。将信用质量相同但期限不同的债券收益率标在图中并连接起来,即可显示利率随期限的变化。
收益率曲线的形状反映投资者情绪、利率预期和整体经济状况,主要有四种形态。
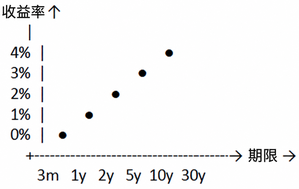
正常收益率曲线向上倾斜,期限越长收益率越高。长期债券以较高利率补偿通胀和时间不确定性等风险。经济健康时,投资者通常预期增长和温和通胀;正常曲线反映对未来较有信心,并预期长期利率高于短期利率。
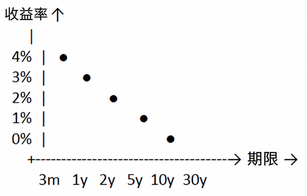
倒挂收益率曲线向下倾斜,长期收益率低于短期收益率。市场预期经济放缓、未来降息时可能出现倒挂,表明投资者愿意以较低收益率锁定长期债券。
平坦收益率曲线近乎水平,各期限收益率大致相同。经济处于转型或不确定阶段时曲线往往趋平,有时可能出现在衰退或复苏之前。
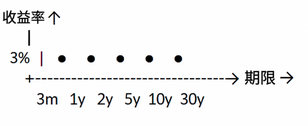
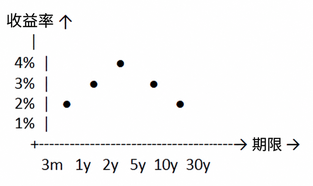
驼峰或钟形曲线的中期期限收益率上升,而长期端再次下降。经济表现良好但出现通胀上升和过热迹象时,它可能表示市场预期经济放缓、暂时性通胀或政策收紧,即短期加息后长期可能放松。
债券收益率曲线可反映市场情绪、利率预期和经济健康状况,也常被用作衰退风险的领先指标,但并非确定性预测。
收益率曲线反映投资者对未来利率方向的看法,以及美联储可能如何应对经济过热或衰退风险。
收益率曲线也反映未来通胀预期。较陡曲线可能表明预期通胀上升,平坦或倒挂曲线则可能对应较低或下降的通胀预期;长期收益率通常包含通胀和期限溢价。
正常曲线通常与稳健经济活动和信心相符;趋平曲线可能表示增长放缓或不确定性,倒挂则可能预示增长收缩和衰退风险。
投资者担忧经济放缓时,可能出于避险而买入长期债券,推高其价格并压低长期收益率。如果短期收益率仍较高,曲线便可能倒挂;历史上倒挂常在衰退前出现,但并非每次都导致衰退。
通胀预期直接影响投资者如何定价风险、要求回报并判断未来经济状况,因此是塑造收益率曲线的重要因素。
预期通胀上升时,投资者会要求更高收益率,尤其是长期债券,以补偿未来利息购买力下降。
通胀预期上升通常推高长期收益率,使曲线整体上移,并可能随期限延长而变陡。
通胀预期会影响名义收益率,因为投资者要求足够的名义回报以维持实际购买力。实际收益率并不一定保持稳定,也会受增长、政策和供求影响;名义收益率大致由实际收益率与通胀补偿共同构成。
收益率通常随期限延长而上升,正常曲线往往反映未来通胀、经济增长及期限溢价预期。
通胀及其不确定性上升时,长期通胀预期和期限溢价可能提高,因为投资者持有长期债券需要获得额外收益,以补偿通胀和利率风险。
收益率也受央行政策预期影响。若美联储计划加息抗通胀,短期收益率往往最直接上升;长期收益率则取决于市场对未来通胀、增长、政策路径和期限溢价的判断。因此曲线可能变陡、趋平甚至倒挂,而非必然变陡。
通胀波动反映对未来通胀幅度的不确定性,而不只是方向,会给长期债券投资者增加风险。
较高通胀波动通常提高长期债券的风险溢价,因为即使平均通胀预期没有上升,投资者也会要求更高收益率来补偿不确定性。风险厌恶者也可能偏好短久期资产,从而要求长期债券提供更高收益率;不过实际曲线形状还受政策、增长和避险需求影响。
央行决定会影响收益率曲线:既直接影响短期利率,也会改变市场对经济、通胀和未来政策的预期,从而影响长期收益率。联邦基金利率是银行隔夜拆借准备金的利率,是曲线短端的重要锚;美联储还通过前瞻指引传达政策路径。隔夜至约1年的短期利率受政策影响最直接。
“锚定”是指短期收益率通常紧随联邦基金利率。例如政策利率由2%升至3%时,3个月至1年期国库券收益率通常明显上升,推高曲线短端。若短端保持低位而长期增长或通胀预期上升,曲线可能变陡;若短端快速上升而长期预期低迷,曲线可能趋平或倒挂。
与短期收益率不同,收益率曲线长端(10至30年)主要由市场对增长、通胀、财政供给和期限溢价的预期决定,并非美联储直接设定。
| 项目 | 说明 |
|---|---|
| 短期收益率 | 直接受联邦基金利率影响 |
| 长期收益率 | 由通胀、增长和利率路径预期驱动 |
| 陡峭曲线 | 较低政策利率加较高长期预期 |
| 平坦/倒挂曲线 | 大幅加息加较弱长期前景 |
债券市场受供求关系驱动,而地缘政治风险、信用风险认知和经济不确定性等全球宏观因素会深刻影响供求,进而塑造债券价格、收益率和曲线。债券需求增加时价格上涨、收益率下降。
债券供给增加通常会压低价格、推高收益率。波动加剧时,投资者可能寻求安全和稳定,机构投资者尤其会增加政府债券需求。战争、恐怖主义和贸易冲突等风险可能触发“避险”,资金流向美国国债等安全资产;需求上升会压低收益率,尤其是长期主权债收益率,并可能使曲线趋平或倒挂。瑞士法郎是避险货币,而非债券。
债券收益率图(即收益率曲线)用于观察收益率与债券到期期限的关系。正确解读有助于了解市场对利率、通胀和经济增长的预期。
首先了解坐标轴:横轴表示到期期限,纵轴表示收益率百分比。图上的每个点代表某一特定期限债券的收益率,还要观察并理解曲线形状。
趋势线显示曲线的总体方向和斜率。
| 形状 | 解读 |
|---|---|
| 向上倾斜 | 正常曲线:增长和通胀预期 |
| 平坦 | 不确定性或经济周期后期转型 |
| 倒挂 | 衰退预警:市场预期未来利率下降 |
| 驼峰 | 暂时性通胀或收紧,长期放松 |
短期收益率(1个月至2年):主要受央行政策预期影响。
长期收益率(10至30年):主要由通胀、增长、财政供给和期限溢价预期驱动。
短期收益率高于长期收益率即为倒挂,可能提示衰退风险。
应把曲线与美联储决定、通胀数据、增长预测和信用利差结合分析。曲线变陡可能反映通胀或增长预期上升,也可能由短端在预期降息下更快下跌造成;趋平或倒挂可能表示市场计入降息和经济放缓预期。
2年期/10年期利差(2s10s)是常用的美国衰退指标,等于10年期美国国债收益率减去2年期收益率。自20世纪70年代以来,多次衰退前曾出现倒挂,但领先时间并不固定,也存在没有紧接衰退的倒挂。正常情况下长期收益率高于短期收益率,形成正利差以补偿通胀和期限风险;利差转负表示市场可能预期未来降息和增长放缓,也可能反映货币政策偏紧。
收益率曲线是常用的经济预测工具,尤其用于评估衰退风险。它汇集市场对未来利率、通胀和增长的预期,可作为实时市场情绪指标。短期利率更直接反映央行政策,短期收益率上升通常意味着金融条件收紧。
长期利率由市场对未来增长、通胀、财政和期限溢价的判断决定。长期收益率下降可能表明增长预期较弱或预期未来降息;短期收益率超过长期收益率时,市场往往认为政策较紧,并预期经济放缓。
长短期美国国债利差被广泛视为重要领先指标,但准确性取决于背景,并不完美。并非所有倒挂都会导致深度衰退;例如1998年出现短暂倒挂,之后并未立即发生衰退。
收益率曲线形状可帮助投资者根据利率预期、经济展望和风险承受能力选择债券。理解曲线后,可实施不同的曲线定位策略来管理风险和寻求回报,具体取决于当前形态和投资目标。
| 策略 | 说明 | 最适用情形 |
|---|---|---|
| 杠铃策略 | 配置短期和长期债券,避开中期 | 曲线陡峭或利率难以预测 |
| 子弹策略 | 集中配置相近到期期限的债券 | 平坦或驼峰曲线 |
| 阶梯策略 | 把到期期限均匀分散 | 正常曲线;为利率上升做准备 |
| 延长策略 | 增加久期 | 曲线倒挂且预期利率下降 |
| 缩短策略 | 降低久期 | 曲线陡峭且预期利率上升 |
曲线形状与久期、凸性等组合指标结合时,是管理利率风险的重要工具。投资者可根据曲线变陡、趋平或倒挂调整策略,以管理利率和债券价格变化;利率风险是利率上升导致债券价格下跌的风险。
债券期限或久期越长,对利率变化通常越敏感。增长或利率前景不明时,可保持中性久期、主动调整久期,或使用浮息债券增加利率灵活性;可赎回债券则带有赎回风险。曲线倒挂且预期降息时,可考虑延长久期、锁定收益率并偏向高质量长期债券。驼峰曲线下,可侧重5至10年期债券以获取中段较高收益率,同时限制超长期风险。正凸性有助于管理非线性利率风险。
| 曲线形状 | 久期策略 | 凸性考虑 |
|---|---|---|
| 正常 | 保持短久期或均衡久期 | 较低凸性可能足够 |
| 平坦 | 中等久期并监控风险 | 较高凸性有助于应对波动 |
| 倒挂 | 延长久期以锁定收益率 | 降息环境中高凸性具有上行优势 |
| 驼峰 | 侧重中期久期 | 均衡管理凸性 |
高收益债券又称投机级或垃圾债券,通常由评级低于投资级的公司或市政发行人发行,例如标普BB+或以下、穆迪Ba1或以下。它们以较高收益率补偿更高违约风险;其中部分证券仍有活跃市场,但“高收益”不代表低风险。
高收益公司债券产品示例:
| ETF名称 | 代码 | 说明 |
|---|---|---|
| iShares iBoxx美元高收益公司债ETF | HYG | 流动性较高,分散投资美国高收益公司债 |
| SPDR彭博高收益债券ETF | JNK | 广泛投资投机级债券,BB/B评级占比较高 |
| Vanguard高收益公司基金 | VWEHX(共同基金)、VWEAX(Admiral份额) | Vanguard提供的低成本共同基金选项,并非ETF |
| iShares广泛美元高收益公司债ETF | USHY | 覆盖更广,包括较小发行人 |
高收益市政债券产品示例:
| 基金名称 | 代码 | 说明 |
|---|---|---|
| VanEck高收益市政债ETF | HYD | 投资于免税高收益市政债 |
| SPDR Nuveen彭博高收益市政债ETF | HYMB | 侧重高收益免税债券 |
| Invesco高收益市政基金 | ACTHX等份额类别 | 主动管理的高收益市政债共同基金;原文所列PHMIX代码不准确 |
要监测美国国债收益率曲线,应使用美国财政部Treasury.gov、纽约联储或圣路易斯联储FRED等官方及可信数据平台。数据可能有发布时滞,并非所有来源都是真正实时行情。
| 指标 | 观察重点 | 重要性 |
|---|---|---|
| 10年期收益率 | 按揭利率和长期信心的重要基准 | 较低收益率可能反映较低增长或通胀预期 |
| 2年期收益率 | 对美联储利率预期高度敏感 | 上升表示政策偏紧;倒挂需谨慎 |
| 30年期收益率 | 长期通胀和债务可持续性观点 | 对养老金和保险公司重要 |
| 收益率曲线形状 | 正常、平坦或倒挂 | 反映经济周期阶段 |
自20世纪70年代以来,多次美国衰退前曾出现2年期/10年期利差倒挂,趋平也常先于倒挂和放缓。但倒挂至衰退的间隔差异很大,不能把约14至18个月视为固定规律。历史示例包括:
20世纪70年代末倒挂,随后出现80年代初衰退。
1989至1990年倒挂,随后增长放缓并进入1990至1991年衰退。
2000年前后倒挂,随后出现科技泡沫破裂及2001年衰退。
2006年中期倒挂,随后发生全球金融危机相关衰退。
2019年曾短暂倒挂,之后发生由新冠疫情冲击触发的2020年衰退;时间上的先后并不证明倒挂导致疫情衰退。
2022年7月开始的2年期/10年期倒挂持续到2024年,属于历史上持续时间最长的倒挂之一。曲线随后重新转正,且截至本文2026年9月更新时,美国并未因这一倒挂进入NBER正式认定的新一轮衰退,说明该信号需要结合其他数据判断。
并非所有倒挂都会导致深度衰退,例如1998年倒挂后没有立即出现衰退。尽管存在例外,收益率曲线仍是投资者和政策制定者关注的宏观指标。曲线趋平是长短端利差收窄,通常先于倒挂,可能反映政策收紧或增长预期放缓。
| 阶段 | 曲线表现 | 典型含义 |
|---|---|---|
| 趋平 | 收益率差收窄 | 增长放缓的早期预警 |
| 倒挂 | 短期利率高于长期利率 | 历史上常预示衰退风险,但时滞不固定 |
| 熊市陡峭化 | 长期收益率上升 | 可能反映通胀、增长或期限溢价上升 |
| 牛市陡峭化 | 短期收益率下降更快 | 曲线正常化;可能预期降息 |
加拿大收益率曲线会随加拿大央行政策、国内增长和通胀预期每日变化。与其保留容易过时的“当前”收益率,投资者应使用加拿大央行官方零息收益率曲线或市场数据,比较2年、5年和10年等期限的最新水平与利差。
加拿大与美国10年期收益率利差并非固定在80至90个基点,而会随两国增长、通胀、政策和财政预期变化。美国收益率可能因增长韧性、财政供给和期限溢价而高于加拿大;加拿大长期收益率则受加拿大央行政策与本国经济状况影响。应以两国央行或官方市场数据核对当日利差。
欧元区AAA中央政府债券即期收益率曲线由欧洲央行按工作日发布,涵盖从短期至长期的多个期限,而不只1年、2年、5年和10年。其形状反映欧元区政策、增长、通胀和期限溢价预期;与美国曲线的差异会随时变化,不能笼统断言欧洲倒挂一定较弱或美国一定反映更强衰退预期。
四种主要类型是正常、倒挂、平坦和驼峰收益率曲线。
正常曲线向上倾斜,期限越长收益率越高;倒挂曲线向下倾斜,长期收益率低于短期收益率;平坦曲线近乎水平,各期限收益率大致相同;驼峰曲线则在中期期限上升,长期端再次下降。
收益率曲线表示信用质量相近债券的收益率与到期期限之间的关系,是评估经济前景、货币政策预期和投资策略的重要金融分析工具。
解读收益率曲线有助于投资者、分析师和政策制定者了解市场对利率、经济增长、通胀和潜在衰退的预期。
| 步骤 | 操作 | 获得的信息 |
|---|---|---|
| 1 | 查看坐标轴和数据点 | 理解收益率曲线结构 |
| 2 | 观察曲线形状 | 判断增长、通胀和利率前景 |
| 3 | 计算收益率差,例如10年期减2年期 | 识别陡峭、趋平或倒挂 |
| 4 | 把形状与宏观环境联系起来 | 匹配经济阶段或市场预期 |
| 5 | 进行时间序列比较 | 发现趋势变化和潜在转折点 |
2年期与10年期曲线通常称为2s10s,比较2年期美国国债与10年期美国国债的收益率。通常以10年期减2年期计算利差,用来观察短期与长期利率关系,并评估衰退风险和货币政策预期。
美联储快速提高短期利率抗通胀时,2年期收益率往往上升;若投资者认为紧缩会拖慢经济,可能买入长期债券,压低10年期收益率。利差是两只或两类债券的收益率差,反映风险认知、经济预期和政策展望。正利差通常对应正常曲线,负利差即倒挂;但两者都不是对增长或衰退的保证。
债券收益率为5%,表示根据采用的收益率口径,按买入价格或面值计算的年化回报约为5%。当前收益率、到期收益率和票面利率含义不同,解读时应确认具体口径。

在为满足所有类型的交易者的需求而设计的平台上进行交易。

从我们的四个以市场为导向的教育课程中选择其一。
交易在手 世界我有
只需几分钟
・注册 (开立账户)
・入金 (安全无忧)
・开始交易 (网页版、移动端和桌面版)
