

搜索中…
暂无结果
{{ item.post_title }}
GDP 发布是外汇交易日历上的重要事件,它衡量一国经济产出的变化幅度。外汇交易者高度关注新公布的 GDP 增长率,因为数据反映经济状况,也可能影响中央银行和政府随后采取的政策。
GDP 是“国内生产总值”的英文缩写,用于衡量一国或地区在一定时期内生产的最终商品和服务的市场价值。只要生产活动发生在该经济体境内,无论产品和服务最终供国内使用还是出口,原则上都会计入 GDP。
GDP 增长率通常按环比季度、同比季度或年度变化百分比表示。不同经济体的潜在增速取决于人口、生产率和发展阶段,因此不存在适用于所有国家的“最佳”增速;对许多成熟经济体而言,长期实际增速约2%至3%常被视为稳健,但不能把它作为普遍标准。
英国国家统计局估计,英国2025年实际 GDP 增长1.4%,高于2024年的1.1%;按现价计算的名义 GDP 增幅为5.1%。英国按名义 GDP 计算近年通常位居全球第六左右,但排名会因汇率、数据修订和比较年份变化。与2021年疫情后重新开放带来的高增长相比,2025年的增速更接近成熟经济体的常态。
资料来源:英国国家统计局2026年3月发布的季度国民账户。
按支出法计算,GDP 的四个组成部分是消费、投资、政府支出和净出口。这些类别涵盖最终商品与服务支出的主要渠道。下面逐一说明。
支出法把上述四项相加:GDP = 消费 + 投资 + 政府购买 +(出口 – 进口)。各国 GDP 通常由国家统计机构编制;国际组织和独立机构也会汇总、比较或预测各国数据。国民账户还可通过生产法和收入法衡量同一经济活动,理论上三种方法应得到一致结果。
GDP 不会把所有资金交易都计作当期产出。例如,纯粹的金融资产转让、二手商品本身的再次出售、转移支付以及未被统计的无偿家务劳动通常不直接计入。进口会先包含在相应支出中,再通过净出口扣除;税收和补贴则按国民账户规则影响市场价格 GDP 与基本价格增加值之间的转换。
进口不是国内生产,因此在支出法中从总支出里扣除。不过,外国企业或外国人在该国境内创造的增加值属于该国 GDP。相反,本国居民或企业在境外创造的部分不属于国内 GDP,却可能计入国民总收入(GNI,旧称 GNP 的相关现代口径)。两者差额取决于跨境劳动和资本收入,某些经济体差异可以很大。
企业代政府征收的销售税或增值税不是企业收入,但产品税减补贴会计入按市场价格计算的 GDP。政府随后如何支出税收是另一个核算环节,不能据此说销售税完全不计入 GDP。
社会保障金和福利等转移支付不直接代表当期生产,因此不作为政府购买计入 GDP。英国“申领失业相关福利人数”及 Claimant Count 可帮助交易者观察劳动力市场,但它不是转移支付在 GDP 中的代表项,也不等同于按国际劳工组织口径计算的失业率。
进行基本面分析时,可以用 GDP 研究历史趋势、评估一国未来经济前景并比较不同经济体。了解 GDP 及其代表的经济活动后,下面分析外汇市场可能如何回应 GDP 公布。
长期来看,较快且可持续的实际 GDP 增长可能通过更高投资回报、资本流入和货币政策预期增加对一国货币的需求。这类经济体的实际产出正在扩大,但货币价值还会受到通胀、利率、经常账户、风险情绪和估值等多重因素影响。
例如,一个经济体的 GDP 为3.53万亿美元,如果全年保持7%的增长率,按简单计算将增至约3.777万亿美元,即增加约2,471亿美元。实际统计还要区分名义与实际 GDP,并考虑复利、季节调整和数据修订。
经济增长也可能提高对该经济体货币的需求。较高产出往往与国内外对其商品、服务和资产的需求增加有关,境外买家或投资者可能需要购入当地货币。不过,企业也可能使用外币结算或对冲,因此贸易增长不会自动按同等比例转化为货币升值。
当一国经济增长及其货币需求相对另一国上升时,两种货币之间的汇率可能变化。关键是相对表现及其与市场预期的差异,而不是单看某一国的绝对 GDP。
要说明 GDP 如何用于外汇交易,可以比较2004年至2017年欧元区与美国的长期 GDP 增长率,再观察 EUR/USD。下图展示两大经济体在这一时期的年度实际 GDP 增速。
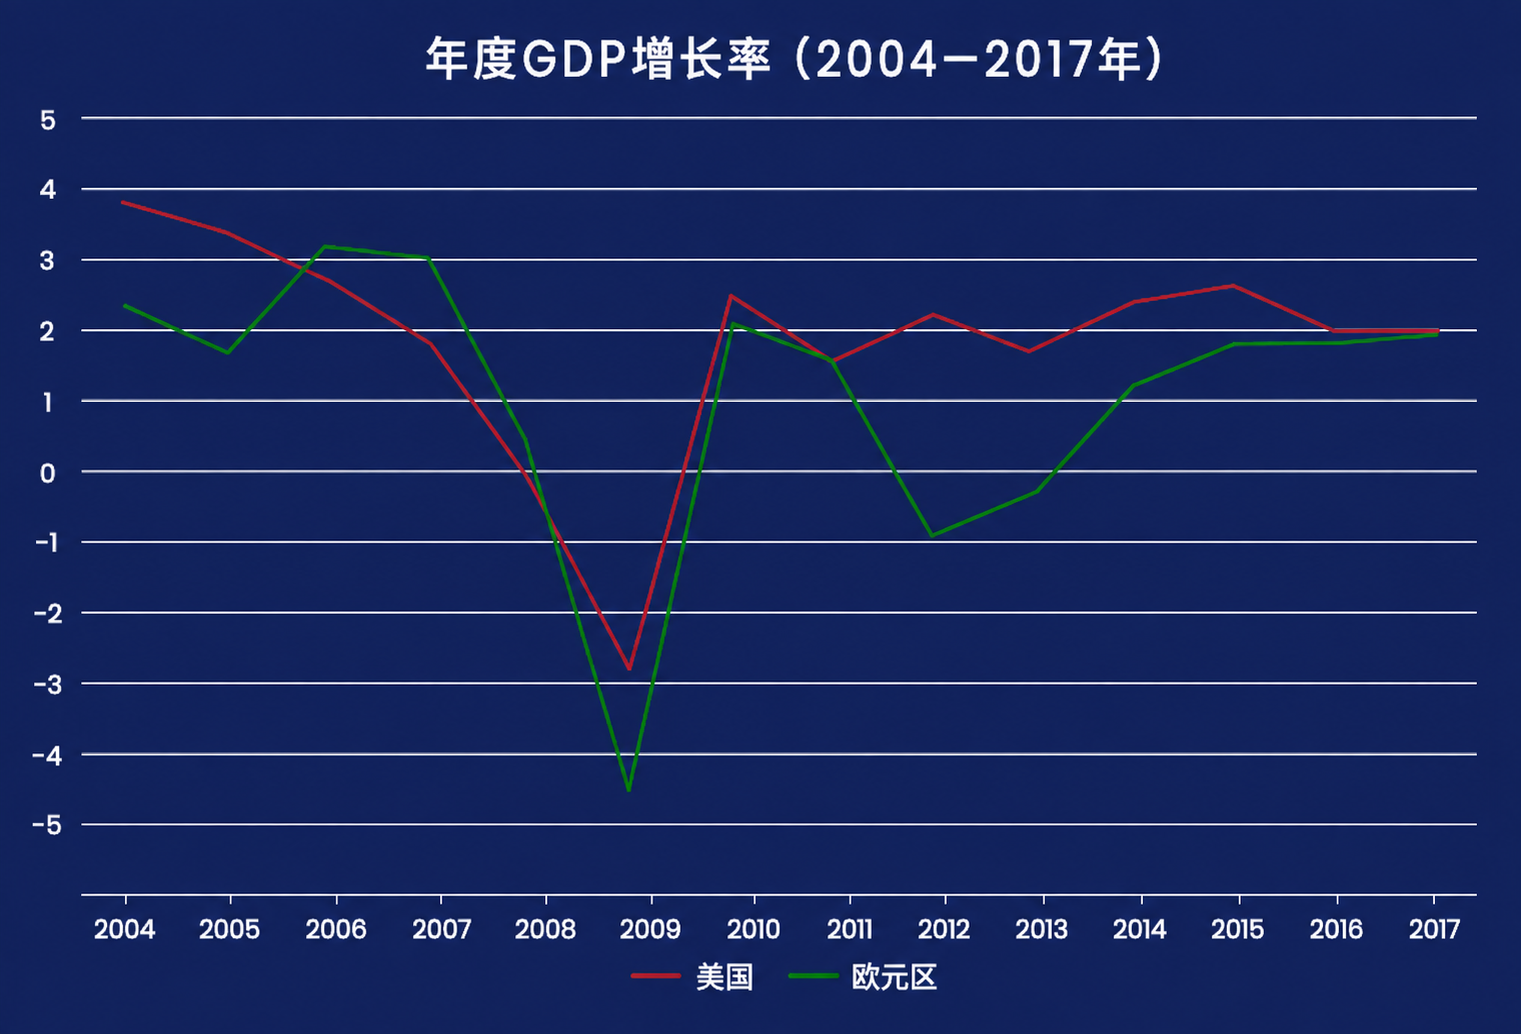
全球金融危机前,欧元区某些年份的增长率高于美国。危机爆发后,两者在2009年都出现衰退。媒体常把“连续两个季度实际 GDP 下降”称为技术性衰退,但各国官方或学术机构对衰退的认定还会综合就业、收入和生产等指标。
危机后相当一段时间,美国年度 GDP 增速高于欧元区,显示欧元区遭受的冲击更持久、复苏更慢。2010年至2011年,希腊主权债务危机等后续问题又冲击欧洲。
再把上述增长率与代表两个经济体相对价值的 EUR/USD 比较。欧元从2005年中至2008年初总体兑美元上涨,这一时期欧元区部分年度增长表现也相对较强。
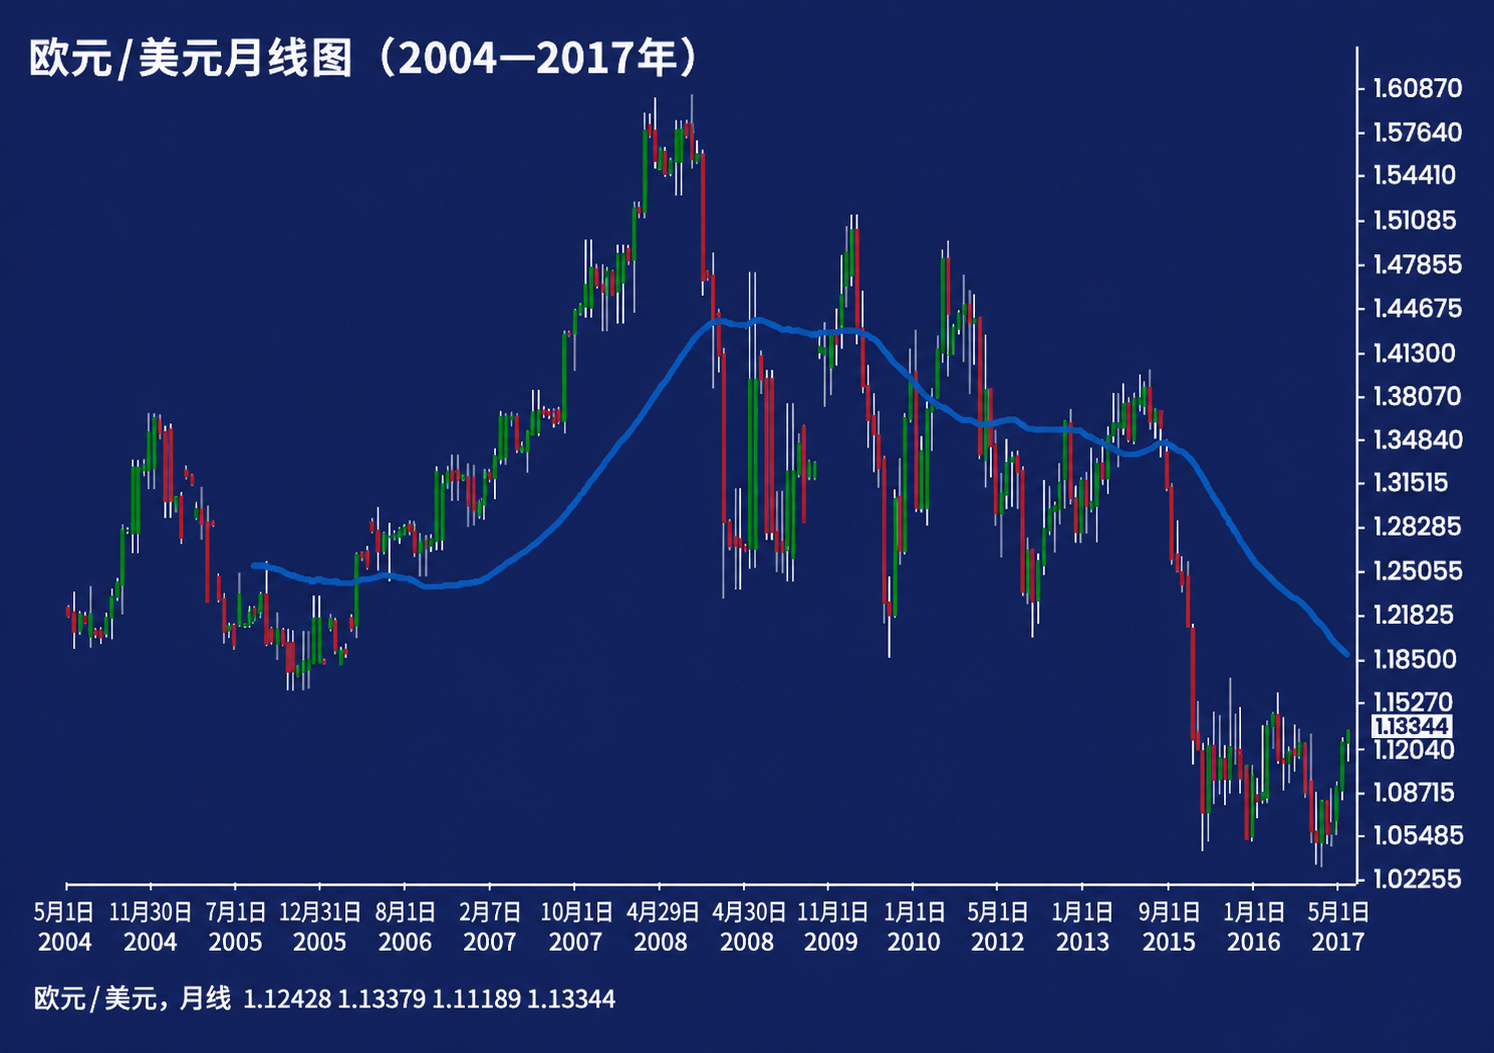
随后金融危机同样重创欧洲。美元此前已因危机及美国政策等因素承压;当欧洲经济和银行体系问题加深时,欧元又迅速兑美元下跌。汇率走势不能只由 GDP 一项解释。
之后美国经济复苏,而希腊债务危机及其他问题继续困扰欧洲,这种相对差异也反映在增长数据中。2014年前后,欧洲央行进一步宽松、美国货币政策预期转向等因素共同推动欧元遭到抛售并压低 EUR/USD。
如果 GDP 公布值明显高于或低于经济学家与交易者预期,汇率可能迅速反应。即使结果符合预期,分项数据、前值修订和政策含义也可能推动市场,只是波动通常较小。分析时应把当前数据与此前季度、年度以及其他国家的新数据比较。
低于预期的 GDP 数据可能引发相关货币对波动。
原因是,这一结果表明经济增长没有预期快,或萎缩程度超出预期。消息可能削弱交易者和投资者信心,令他们因担心进一步放缓而卖出该货币;但如果市场早已计价,或数据提高了财政刺激预期,反应也可能不同。
例如,持有 EUR/USD 多头的交易者在欧元区 GDP 低于预期时可能卖出欧元平仓。有些人甚至可能做空 EUR/USD、买入美元,押注美元相对欧元上涨。
高于预期的 GDP 数据可能使一种货币在外汇市场走强。若没有其他更强因素影响,该货币可能相对于增长或政策预期较弱的货币升值。
高于预期可能说明经济扩张更快,或放缓没有预想中严重,从而增强市场信心。但如果增长伴随过热和通胀压力,交易者会评估央行是否收紧政策以及这种政策对增长的后续影响,因此大幅超预期的数据有时更难解读。
例如,如果英国 GDP 增长率公布为3%,预期为2.5%,交易者可能认为英国经济比预想强劲。若美元一侧没有同样有利的变化,他们可能卖出美元、买入英镑,建立 GBP/USD 多头。
如果公布值为4%、远高于2.5%的预期,市场可能担心经济过热或通胀压力,并重新评估利率路径。但单个4%的增长数据并不意味着“恶性通胀”;交易者可能买入或卖出 GBP/USD,取决于增长质量、通胀数据、央行反应和市场此前仓位。
如果 GDP 符合预期、接近经济体的常态增速、被其他重大事件盖过,或名义增长主要来自价格上涨,报告对外汇的即时影响可能有限。
即使 GDP 没有立即创造交易机会,报告仍可用于基本面分析。分项数据能显示消费、投资、政府支出或净出口中的哪些活动推动增长,也能帮助比较不同国家。将这些信息与其他指标结合,仍可能为外汇判断提供价值。
名义 GDP 同时反映产量和价格变化,实际 GDP 则使用价格指数剔除通胀影响。若名义 GDP 增长约7%、GDP 平减指数上涨约4%,实际增长大致可能接近3%,但精确关系应按指数相除计算,而不是简单相减。高通胀可能削弱名义增长带来的实际购买力改善,中央银行则主要通过货币政策影响需求和通胀,而不是直接“调整 GDP”。
因此,分析 GDP 时必须区分名义与实际增速,也不能把2%至3%视为所有经济体唯一理想的 GDP 增长率。成熟经济体的可持续增速常较低,新兴经济体可能更高;增长过快是否引发通胀,取决于产能、生产率、劳动力供给和需求状况。

在为满足所有类型的交易者的需求而设计的平台上进行交易。

从我们的四个以市场为导向的教育课程中选择其一。
交易在手 世界我有
只需几分钟
・注册 (开立账户)
・入金 (安全无忧)
・开始交易 (网页版、移动端和桌面版)
