

搜索中…
暂无结果
{{ item.post_title }}
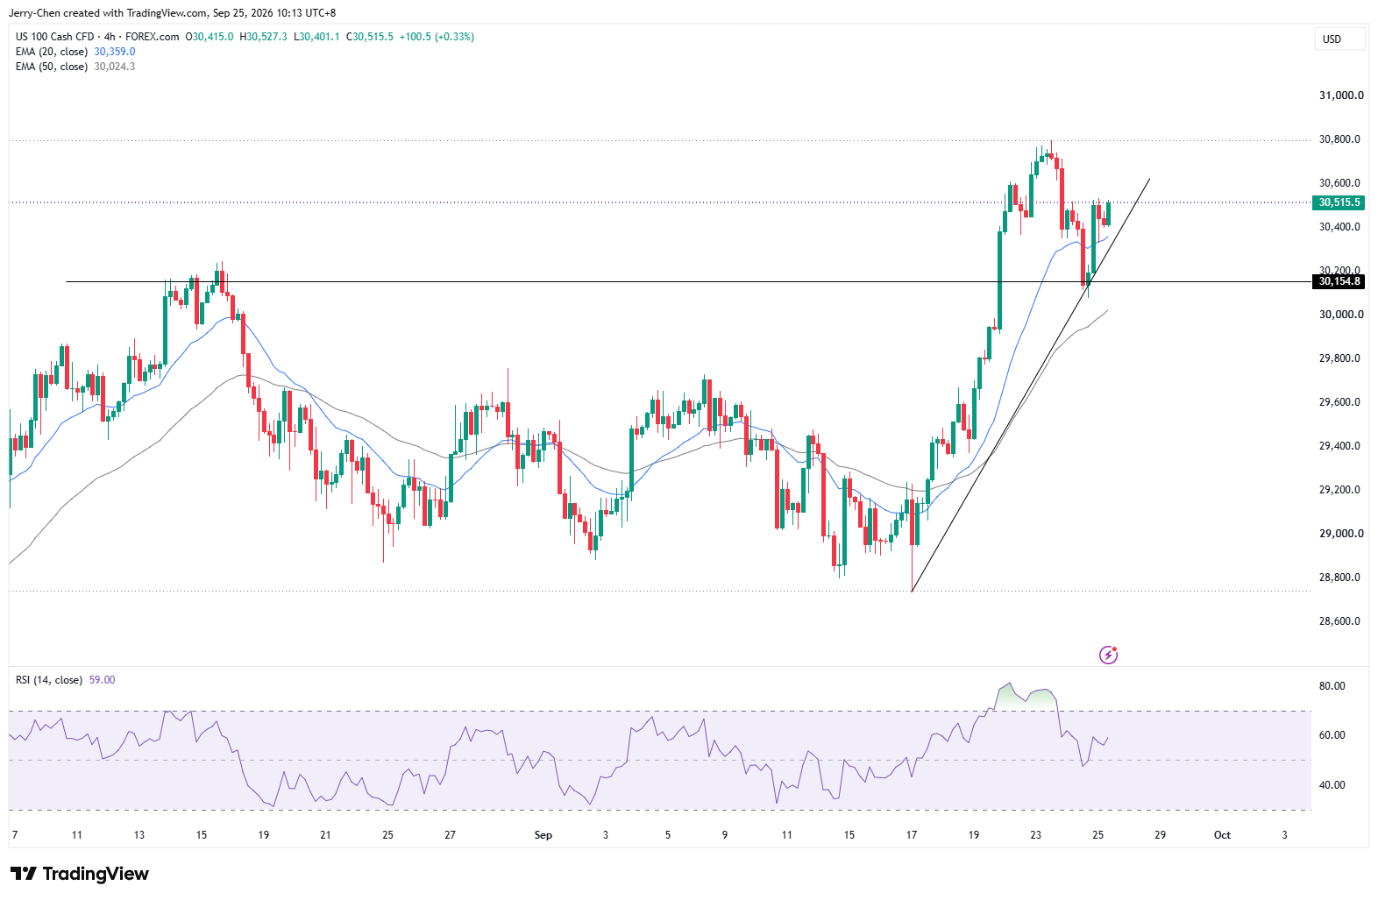
均值回归是一种交易理论,认为某项市场价格或统计变量在偏离给定数据集的长期平均水平后,可能向该平均水平回归。
因此,明显偏离历史趋势或均值的数值,有时会反转方向并重新靠近该趋势或均值。
这一理论假设资产价格存在某种基础趋势或均衡水平,而价格可能在短期内偏离,随后再向其修正。按照最简单的做法,交易者在价格低于均值时买入或做多,在价格高于均值时卖出或做空。
不同市场、资产和时间尺度的均值回归特征并不相同。股票指数长期可能受企业盈利和通胀推动而上升,但短期收益率仍可能呈现均值回归;商品价格既可能围绕供需成本区间波动,也可能因结构性短缺形成持续趋势。因此,不能把某一资产类别简单认定为一定或绝不均值回归。
交易者应把均值回归分析作为更完整策略的一部分,并制定严格的风险管理计划,因为历史价格走势不能保证未来表现,而且均值本身可能发生变化。
许多交易策略可以大致归为均值回归或趋势跟随,后者也常被称为动量交易。
趋势跟随策略侧重捕捉已经形成的价格动能,方向可以向上或向下;区间策略通常另作分类,因为它并不依赖持续的单向趋势。
均值回归策略试图捕捉价格偏离均值及回到均值的过程;趋势交易者则沿主要趋势方向建立仓位,并通常持有至趋势减弱或反转。
均值回归在部分市场和时间段中可以观察到,但其有效性取决于资产、样本周期、交易成本、执行方式以及交易者的目标和风格。
均值回归不一定马上发生,市场可能需要很长时间才修正,甚至完全不回到旧均值。使用这一方法的交易者需要耐心,并必须控制价格继续偏离造成的风险;它是否适合剥头皮等极短线风格,取决于经验证的时间尺度和执行成本。
因此,均值回归通常只应成为整体交易方案的一部分,而不是单一、无条件的入场规则。
建立仓位前还应深入分析相关资产。如果市场基本面或制度环境已经改变,旧均值可能失去意义,回归发生的可能性也会下降。例如,一家原本盈利的公司大幅下调前景后,股价未必会在业务恢复之前回到原有水平。
反对简单均值回归策略的一项理论依据是有效市场假说(EMH)。该理论认为市场价格反映可获得的信息,因此持续取得超额收益非常困难。股票涨跌可能来自新信息和风险补偿,而不只是机械地回到均值。
交易者可以通过多种策略交易均值回归。以下介绍两种常见方法。
配对交易是寻找两项历史上相关、通常同步变化的资产,并围绕二者相对价格关系进行交易的策略。
当二者价格关系偏离历史范围时,交易者可能买入相对低估的资产,同时卖出相对高估的资产,等待价差回到预定水平后平仓。相关性可能失效,因此策略必须设置退出和风险限制。
这种方法也常被归入统计套利,但它并非无风险套利,因为价差可能继续扩大,融资、借券和交易成本也会影响结果。
算法交易是把一组决策规则编写成计算机程序,并在条件满足时自动生成或执行交易的方式。
许多均值回归策略包含算法元素,因为自动化可减少交易者持续盯盘等待修正的需要,也便于统一执行规则。不过,模型风险、数据质量和系统故障仍需管理。
许多均值回归交易系统会使用技术指标。常见指标包括:
均值最基本的表示方式之一是简单移动平均线(SMA)。SMA计算资产在给定周期内的平均价格。将其应用于图表后,可以观察价格是否经常围绕该线波动。
以SMA构建交易系统时,需要研究价格过去通常偏离均值多远后才回归。价格再次出现类似偏离时,可以考虑建立仓位,并在到达均值或预设目标时退出。历史阈值必须进行样本外检验,并计入手续费和滑点。
移动平均收敛散度指标(MACD)由移动平均线衍生,通常被视为趋势跟随或动量指标,与纯粹的均值回归思路不同。不过,判断动能方向和变化也能帮助确认价格是否可能开始向均值修正。
交易者需要识别市场何时可能向均值回归,因为突破发生后,价格可能长时间不修正。
MACD通常由快速指数移动平均线、慢速指数移动平均线、二者之差形成的MACD线、信号线和零轴构成。EMA给予近期价格更高权重。常见用法是观察MACD线与信号线的交叉:向上交叉可作为偏多信号,向下交叉可作为偏空信号;原文将两条EMA本身的交叉等同于MACD信号,表述并不准确。
布林带也是均值回归系统中常见的工具。它通常以移动平均线为中轨,并以一定倍数的标准差形成上下轨,用于衡量当前价格相对均值的距离。
价格距离均值越远,有时可能越容易出现回归,但波动扩张和趋势行情也会使价格持续贴近或越过外轨,因此不能仅凭偏离幅度断定反转。
历史价格活动不能代表未来表现。

在为满足所有类型的交易者的需求而设计的平台上进行交易。

从我们的四个以市场为导向的教育课程中选择其一。
交易在手 世界我有
只需几分钟
・注册 (开立账户)
・入金 (安全无忧)
・开始交易 (网页版、移动端和桌面版)
