
1月非农前瞻 — 黄金酝酿下一波行情?
由于美国政府部分停摆,原定于上周五发布的1月非农报告推迟至今天(21:30)。

美联储利率决议和美国科技巨头财报本周将同步登场,再叠加地缘局势的不确定性,市场情绪或将受到严峻考验。
2026年7月29日 午前03:21

美联储要加息?
美联储将于7月30日周四凌晨2:00公布利率决议。
美国6月通胀超预期回落曾短暂提振了市场对于推迟加息的希望,但随着7月中旬油价冲高,通胀风险再次突显。因此利率市场押注的7月加息概率本周初始终在30%-40%区间徘徊,可见并没有完全排除这一可能性。一旦意外加息,将对美元构成巨大利好,贵金属和美股恐继续承压。
当然,更大的可能还是维持利率不变,关注焦点在于是维持6月的鹰派基调还是鹰派加码。若此次12名投票委员中有1-2人赞成加息,将被解读为鹰派程度升高,从而刺激美元和美债收益率上涨。
展望下半年,利率市场认为美联储至少将加息一次,9月概率高达80%。
基于上述的加息预期,各期限美债收益率今年持续攀升且创多年新高,其中2年期触及4.3%,10年期突破4.6%,30年期突破5%。
高收益率和股市高估值能否共存
从不同资产大类的联动来看,更高的债券收益会降低股市的吸引力(更低的股票风险溢价或超额回报率)。从经济学角度来看,更高的借贷成本会抑制企业扩张和个人消费,进而拖累经济增长和企业盈利。从现金流折现公式来看,更高的收益率意味着更低的股价。
当然,上述只是理论。在过去几年由AI带动的美股牛市中,高收益率和股市高估值同时存在,根本原因是AI驱动着美国经济和企业(科技公司)盈利增长。可以说AI的爆发式增长使得“高收益率-低经济增速”的理论受到了挑战,或者说暂时掩盖了诸如非AI领域增长停滞以及财政状况窘迫的现状。因此高收益率和股市高估值能否长久共存还需经过时间的检验。
AI投资面临拐点?
正因为是AI驱动了经济和股市的繁荣,因此当前市场焦点自然集中在美国的AI发展模式是否可持续上。
从美国内部来看,科技大厂的巨额资本支出已经导致现金流恶化,更多举债融资又将使企业负担更高的借贷成本,英伟达信用违约成本大幅上升体现出市场的担忧。此外,华尔街循环融资的模式已经遭到市场质疑,复杂的关联交对普通投资者来说蕴含着巨大的风险。最关键的是,AI的资本盛宴能否以及何时转换为生产力或投资回报还是未知。
从外部环境来看,中国的开源AI模型、长鑫科技IPO,以及传闻中的国产DUV都意味着中美AI竞争的加剧,甚至可能引发对AI发展模式的重新思考。
投资者显然已经敏锐的捕捉到了上述的变化。自6月高点以来,科技股占主导的纳斯达克100指数回撤了10%,半导体(SOXX)和内存(DRAM)板块分别重挫25%和40%,此前受益于AI投资热潮的日本和韩国股市分别下跌了15%和40%,而同期恒生指数反弹14%。
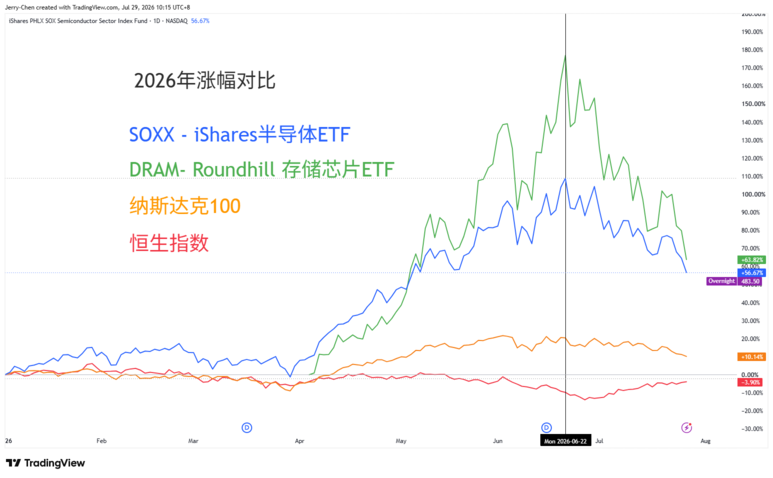
来源:TradingView,Forex.com
但值得指出的是,目前承压的只是AI交易和科技板块,而非整体市场。道琼斯指数距离历史高点仅有不到1%的距离,可见基本面并没有发生根本性的转变,科技股的回调更多是源自于去杠杆和信心的动摇。
不过一旦美联储下半年加息,持续升高的收益率或加速AI交易拐点的到来。
美股财报迎来高峰
本周是财报季中最繁忙的一周,约1/3的标普500成分股将公布业绩,其中包括微软、META、苹果和亚马逊等七巨头成员,还有三星电子和SK海力士等存储巨头。
上周谷歌在财报发布后的重挫意味着,即使业绩和展望乐观,但过度的AI支出和负现金流还是会被市场惩罚,这也为本周其他巨头的股价反应设定了参考标准。此外,亚马逊和微软的云业务增长显然会被拿来与谷歌云82%同比增速相比较。
值得注意的是,苹果并没有深入参与AI军备竞赛,其资本支出和现金流较为稳定,硬件和服务收入保持可观增长。本周二收盘反超英伟达重回美股市值榜第一的宝座。
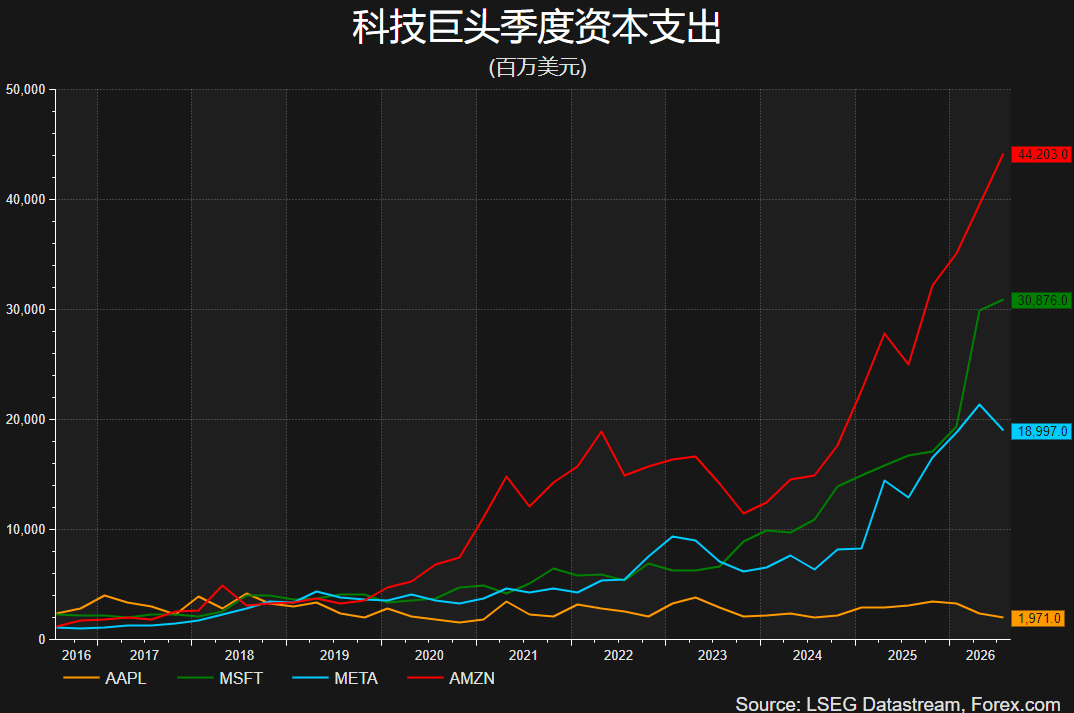
来源:LSEG,Forex.com

由于美国政府部分停摆,原定于上周五发布的1月非农报告推迟至今天(21:30)。
本周市场将聚焦美国非农和CPI数据、日本选举行情,以及黄金围绕5000美元的多空争夺。
在周五非农报告出炉之前,市场走势相对平淡。美国三大指数周四小幅回落,黄金微跌收于4240美元。

在为满足所有类型的交易者的需求而设计的平台上进行交易。

从我们的四个以市场为导向的教育课程中选择其一。
交易在手 世界我有
只需几分钟
・注册 (开立账户)
・入金 (安全无忧)
・开始交易 (网页版、移动端和桌面版)
