
强劲非农打击降息预期 黄金未能突破关键阻力
美国1月意外增加13万个非农就业岗位,远超预期的7万,失业率从4.4%降至4.3%。

美联储三年来首次加息且暗示未来货币政策将继续收紧。利率决议过后,美元升至五周高点,黄金短线急跌,但科技股却意外保持坚挺。
2026年9月17日 03:21
美联储鹰派加息
美联储在9月会议上以12比0全票通过加息25个基点的决定,将利率区间上调至3.75%-4.00%区间,这是三年来首次加息,兑现了其“遏制通胀”的决心。
点阵图显示,18位决策者中有16位预计今年底前至少还将有一次加息(两人预计维持利率不变)至4.00%-4.25%区间,且在2027年底维持这一水平。美联储在经济预测中还上调了今明两年的通胀预期和经济增速。
主席沃什在新闻发布会上强调当前金融条件“并不构成限制性”,此次加息仅是移除了“部分宽松”,该表态相当鹰派,意味着他可能倾向于将高利率维持更久。但他本人反对提供前瞻性指引,因此未提交预测。
他还表示经济(劳动力市场)强劲、投资(AI)旺盛及地缘因素正在推动收益率上升,暗示油价已经不是唯一驱动因素。
市场预期更为激进 美元指数创五周新高
利率期货市场的隐含利率路径比美联储更为激进,数据显示美联储在12月再次加息的概率高达93%,且明年年底利率区间可能升至4.50%-4.75%区间。
与利率前景更为敏感的2年期美债收益率上涨7个基点刷新两年新高,而长端的20和30年期下跌1个基点,10年/2年期美债利差降至6月30日以来最低水平。这一变化突显出此次鹰派加息一定程度重塑了市场对美联储的信心,并缓解了长期美债的抛售。
美元指数隔夜重返100关口升至5周高点,非美货币全线承压,其中日元连续第三天走弱,美元/日元攀升至156上方。
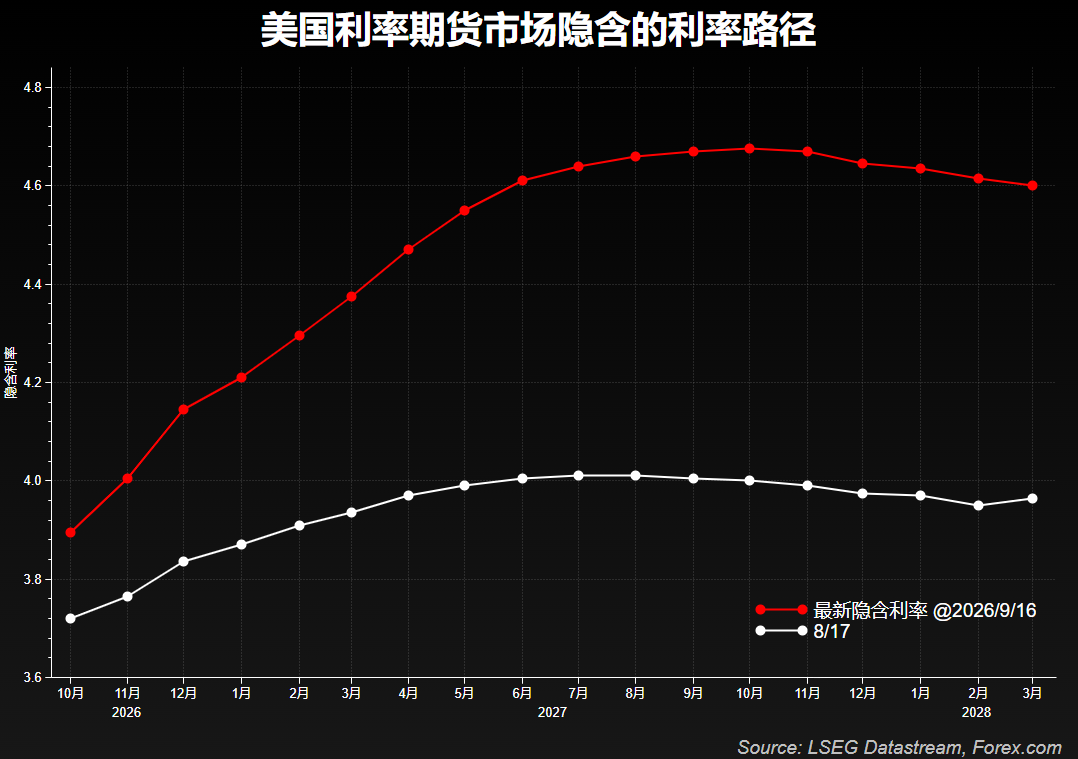
来源:TradingView,Forex.com
黄金冲高失败延续震荡下行
黄金在周三日内最高触及4367美元,但决议公布之后短线急跌近100美元,最终收低于4264美元,录得连续第三天下跌,日线级别依然维持震荡下行走势。
从4小时图来看,金价依然陷于下降楔形形态。周四早盘的反弹止步于4318附近(周三波幅的61.8%回撤位),显示出4365附近的压力正在下移,维持反弹做空的思路,金价日内或续试4250一线的支撑。
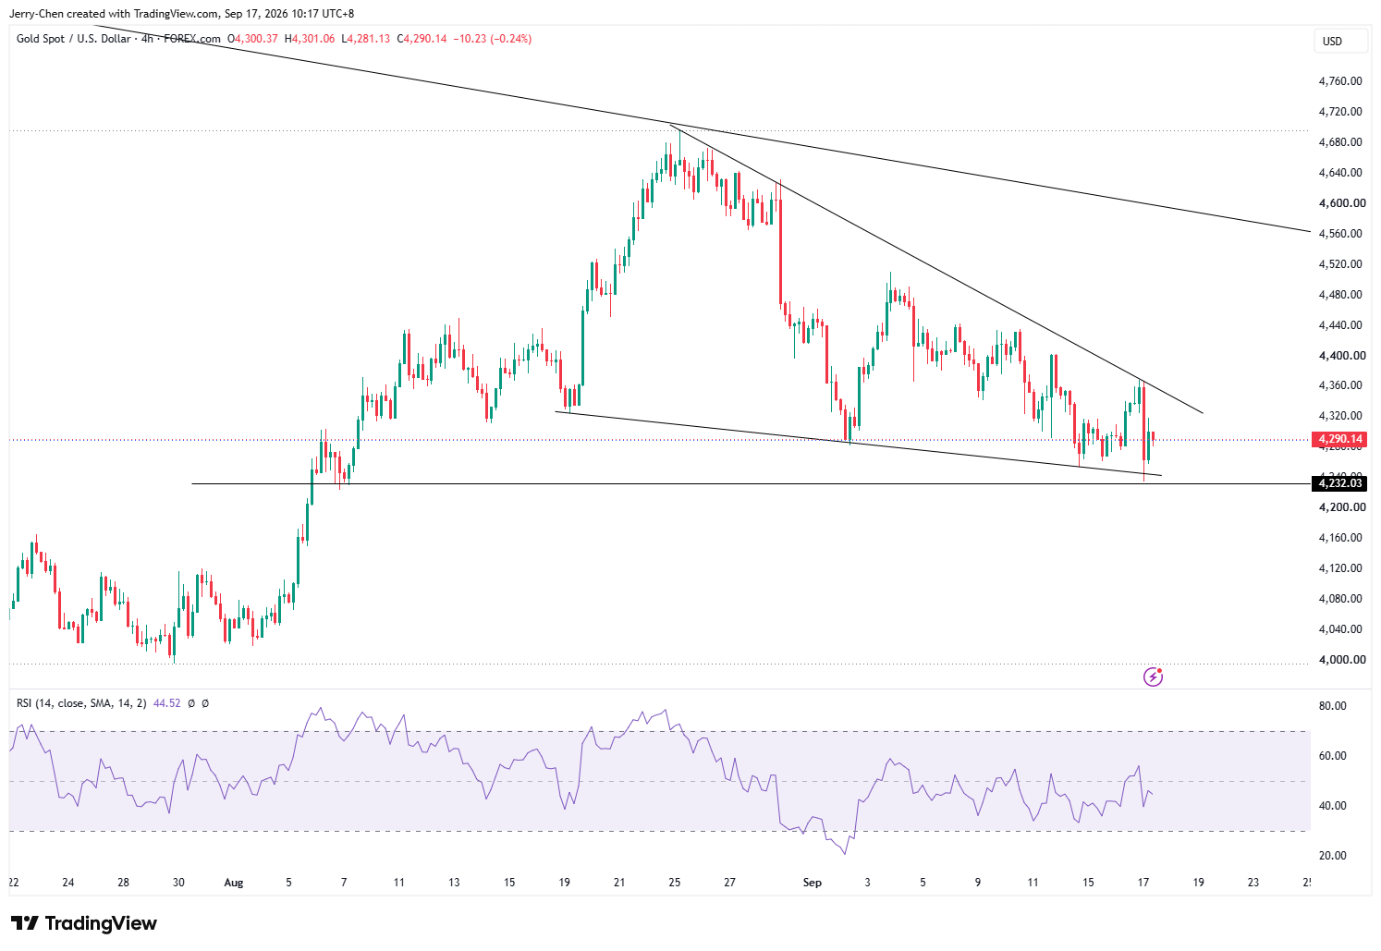
XAUUSD 4小时 来源:TradingView,Forex.com
加息周期开启 科技股强势不减?
美国三大指数集体收低但尾盘回升,纳斯达克收盘几乎收复所有日内跌幅,不过道指下跌1.2%创三个月新低。
理论上来说,高利率将令股市承压,但此次鹰派加息对美股的影响似乎比想象中更温和,且科技股表现坚挺,半导体板块在出现“AI降速”呼吁后首次收涨。
AI无疑是新的变量。一方面,大规模AI投资需求推升资本开支和融资需求,并推高借贷成本(和美债收益率);另一方面,AI相关投资正在成为驱动美国经济增长的新引擎,这使得以七巨头为代表的科技大厂依然保持可观的盈利增速,一定程度抵消了加息的负面影响。换言之,市场正在逐步接受”高利率+高增长”并存的新局面,科技股的长期主线依然存在。
从纳斯达克100的技术走势来看,趋势线在28800-28900区域提供了有效的支撑。若能有效突破29200一线,将增强多头挑战29800的信心。
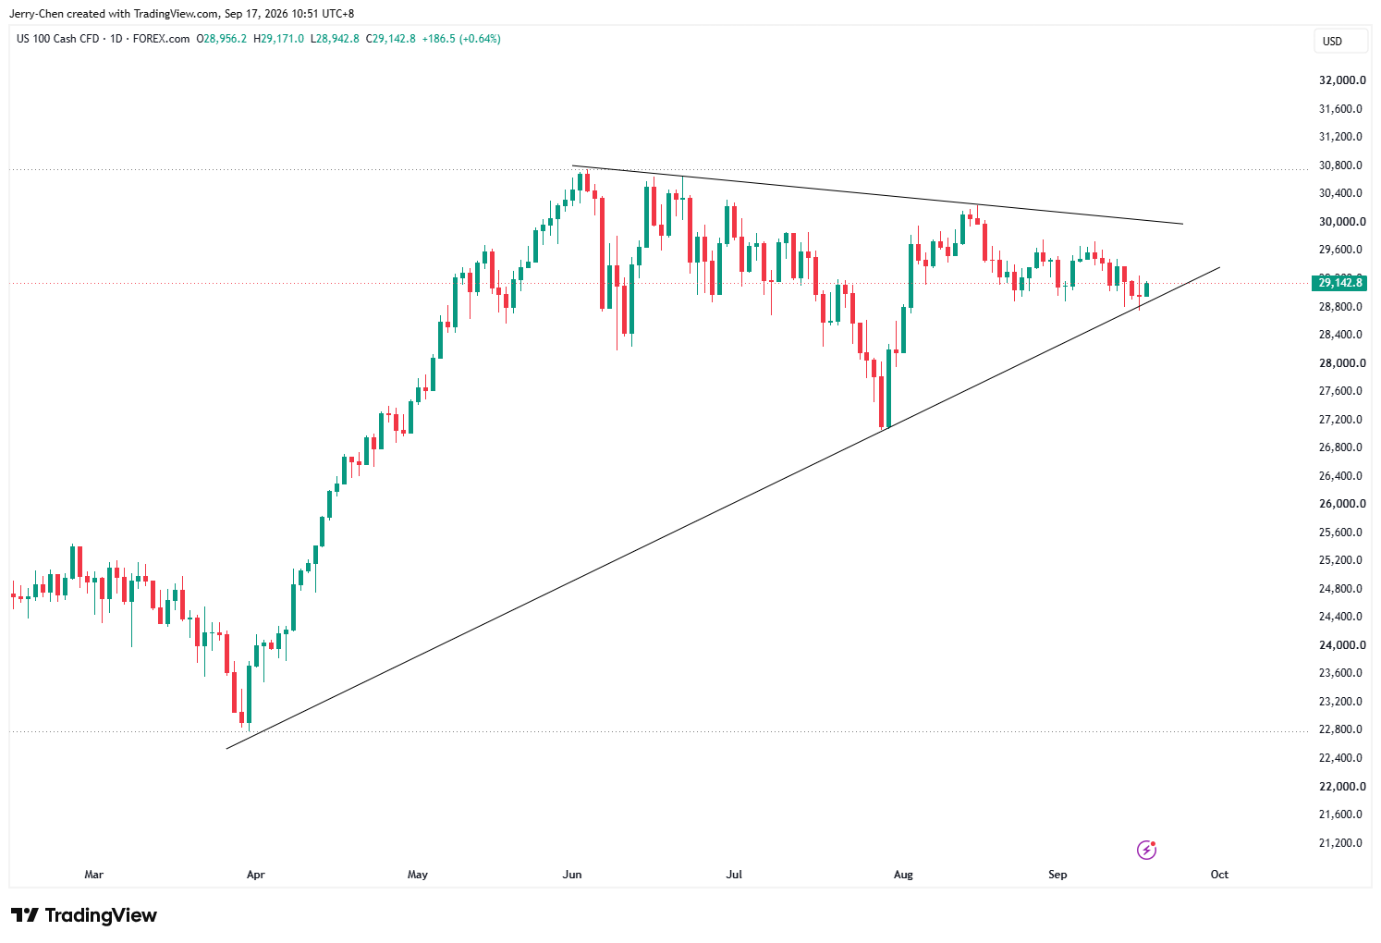
NASDAQ 100 日线 来源:TradingView,Forex.com
反观道琼斯和标普500,指数中的成分股更多是属于工业、消费、能源等传统板块,这些行业对融资成本升高更为敏感,或者说在加息周期中的抗风险能力更弱。中长期来看,AI和传统行业的分化或将继续扩大。
美国1月意外增加13万个非农就业岗位,远超预期的7万,失业率从4.4%降至4.3%。
受中东战火的影响,美股刚刚经历了2022年以来最糟糕的一个季度。
近期盘面对WTI原油来说充满考验,而几周前还势如破竹。

在为满足所有类型的交易者的需求而设计的平台上进行交易。

从我们的四个以市场为导向的教育课程中选择其一。
交易在手 世界我有
只需几分钟
・注册 (开立账户)
・入金 (安全无忧)
・开始交易 (网页版、移动端和桌面版)
